Wohngebäudeversicherung
Schützt das Haus selbst: Mauerwerk, Dach, Fenster und fest verbaute Technik wie Heizung und Leitungen.
Gegen Feuer, Sturm und Hagel, Leitungswasser
Brand, Wasserrohrbruch, Einbruch. Die Hausratversicherung ersetzt, was in deiner Wohnung steht, zum Neuwert. Ob sie im Ernstfall reicht, entscheiden die Summe und das Kleingedruckte.
Für Mieter ist die Hausratversicherung die wichtigste Sachversicherung, für Eigentümer die zweite Hälfte neben dem Gebäude. Sie ersetzt, was in deiner Wohnung steht, liegt und hängt, zum Neuwert.
Schützt das Haus selbst: Mauerwerk, Dach, Fenster und fest verbaute Technik wie Heizung und Leitungen.
Gegen Feuer, Sturm und Hagel, Leitungswasser
Schützt, was in der Wohnung steht: Möbel, Kleidung, Elektronik und das Fahrrad im Keller.
Gegen Feuer, Leitungswasser, Sturm und Hagel, Einbruch
Hast du sie selbst bezahlt, gehört sie zu deinem Hausrat, nicht zum Gebäude.
Im Keller und in der Wohnung gegen Einbruch. Unterwegs nur mit Fahrrad-Baustein.
Wenn du sie als Mieter angebracht hast. Beim Eigentümer gehören sie meist zum Gebäude.
Als Wertsachen mitversichert, aber mit eigenen Grenzen. Dazu weiter unten mehr.
Alles, was du verbrauchst oder trägst. Auch die Sachen von Gästen, die bei dir sind.
Auf dem eigenen Grundstück, gegen Sturm teils nur in Gebäuden.
Vier Gefahren sind in jedem Vertrag versichert. Was dazukommt, entscheidet, ob er im Ernstfall wirklich hilft.
Brand, Blitzschlag, Explosion, dazu Ruß und Löschwasser. Oft ist danach mehr kaputt, als das Feuer selbst erreicht hat.
Immer dabeiDas geplatzte Rohr, der Schlauch der Waschmaschine, das Aquarium. Parkett und Sofa sind schnell hinüber.
Immer dabeiAb Windstärke 8. Der Ast durchs Fenster, der Hagel durchs Dachfenster, danach Regen in der Wohnung.
Immer dabeiWas gestohlen oder bei einem Einbruch mutwillig zerstört wird. Auch der Überfall an der Haustür.
Immer dabeiDer Blitz schlägt in die Leitung, danach sind Fernseher, Router und Computer tot. In guten Tarifen dabei.
BausteinNur mit Elementarschutz. Gerade für Hamburg wichtig, siehe unten.
BausteinVor dem Bäcker, am Bahnhof, an der Uni. Nur mit Fahrrad-Baustein.
BausteinGlastisch, Ceranfeld, Vitrine. Lohnt sich nur bei viel Glas, dazu unten mehr.
BausteinDie Summe soll reichen, um alles neu zu kaufen, wenn die Wohnung ausbrennt. Nicht zum Flohmarktpreis, sondern zum Neuwert.
Die meisten Versicherer rechnen mit 650 € je Quadratmeter, manche mit mehr. Bei 90 m² sind das 58.500 €. Wer diese Summe nimmt, bekommt einen Unterversicherungsverzicht: Der Versicherer rechnet im Schadenfall nicht nach, ob die Summe gereicht hätte.
Für eine gut eingerichtete Altbauwohnung, mit Kunst, Bibliothek oder teuren Rädern reicht die Pauschale oft nicht. Dann ermitteln wir den echten Wert und vereinbaren den Verzicht trotzdem. Unser Rechner unten gibt dir einen ersten Anhaltspunkt.
Versichert sind 63 % des Werts, also zahlt der Versicherer auch nur 63 % des Schadens. 6.000 € trägst du selbst, obwohl die Summe für diesen Schaden locker gereicht hätte.
Geh die Räume einmal in Gedanken durch und wähl, wie sie eingerichtet sind. Gerechnet wird mit dem Neuwert, also dem, was du heute für alles neu bezahlen würdest. Am Ende bekommst du den ausführlichen Ermittlungsbogen per Mail, zum Ausdrucken und Abhaken.
Die Richtwerte sind Neuwerte für eine durchschnittliche Ausstattung und bewusst grob. Sie ersetzen keine genaue Aufstellung, zeigen aber, ob deine Versicherungssumme in der richtigen Größenordnung liegt.
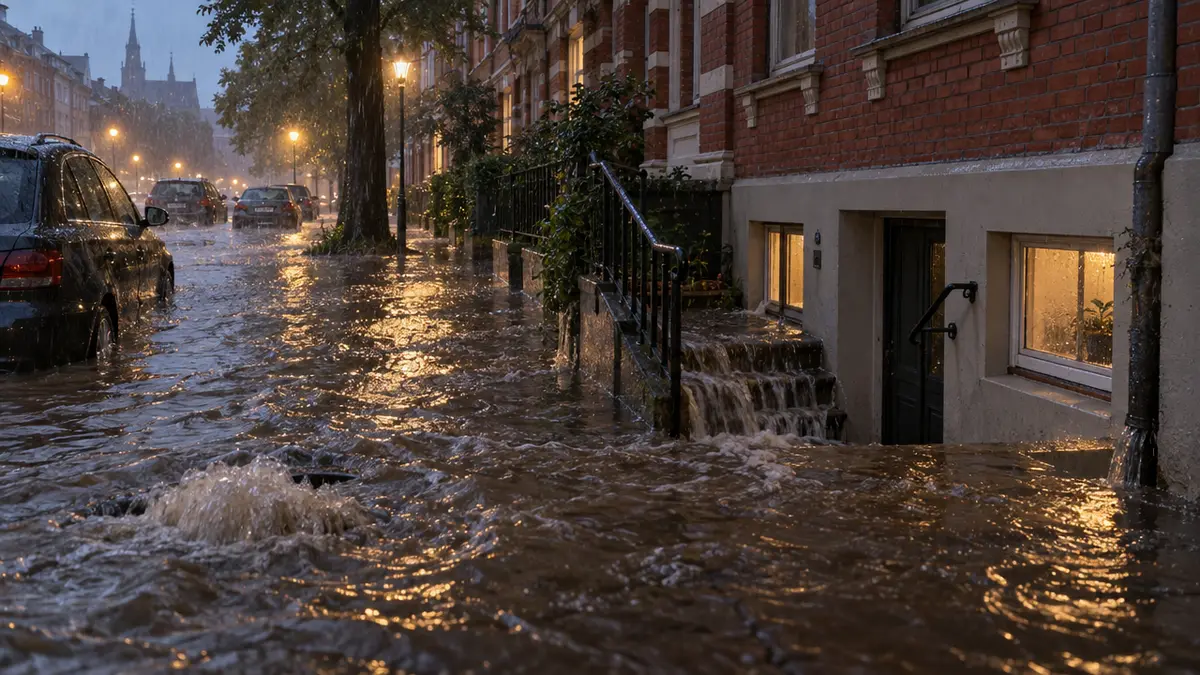
Am 7. August 2024 rückten Feuerwehr und THW in Hamburg zu rund 900 Einsätzen aus. In Bergedorf, Billstedt und Mümmelmannsberg liefen Keller und Tiefgaragen voll, binnen weniger Stunden.
Starkregen kann überall fallen, nicht nur an Elbe und Alster. Die Kanäle schaffen die Menge nicht, das Wasser steht auf der Straße und sucht sich den tiefsten Punkt: Souterrain, Erdgeschoss, Keller. Oder es drückt aus dem Kanal zurück durch Bodenablauf und Toilette.
Ohne Elementarschutz zahlt die Hausrat dafür nichts. Das ist kein Leitungswasser und kein Sturm. Von den Wohngebäuden in Hamburg ist nur gut jedes dritte dagegen versichert, beim Hausrat dürfte es kaum besser aussehen.
Alle drei Fälle zahlt nur der Elementarschutz. Wohnst du im Erdgeschoss, im Souterrain oder hast du einen Keller mit Waschmaschine, Werkzeug und Kisten, gehört er in den Vertrag.
Wertsachen sind mitversichert, aber nicht unbegrenzt. Für sie gelten eigene Grenzen, und außerhalb eines Tresors noch einmal niedrigere.
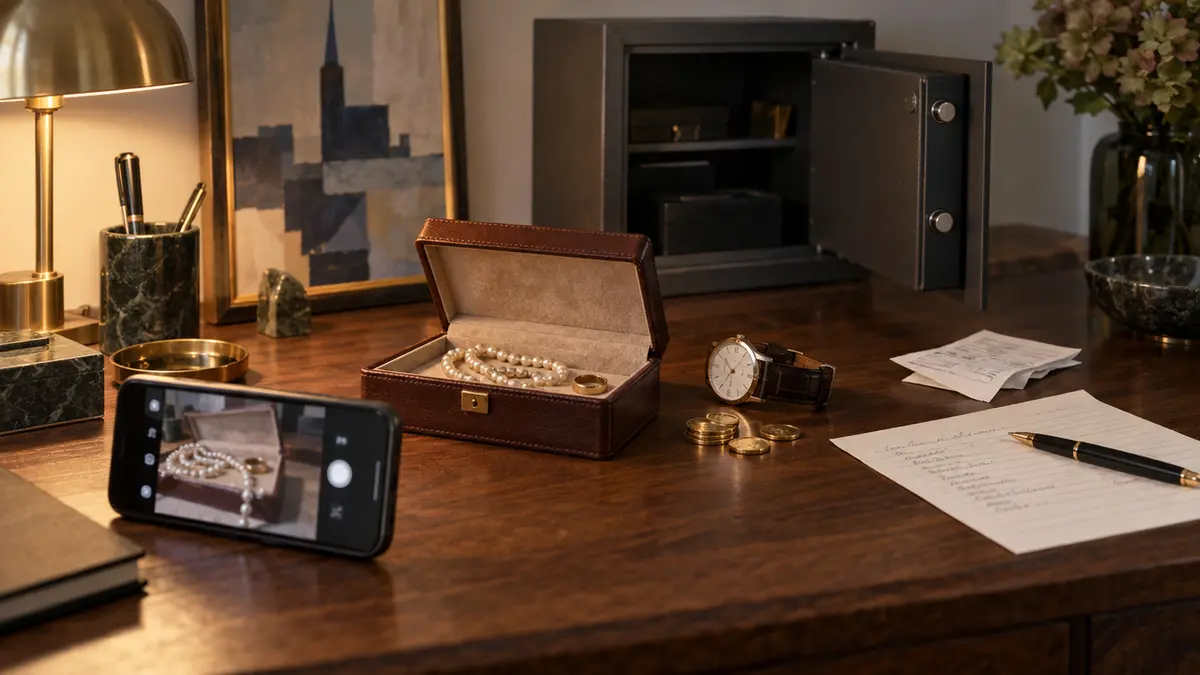
Typische Werte guter Tarife. Die genauen Grenzen stehen in jedem Vertrag anders, oft als Prozent der Versicherungssumme. Ein Tresor zählt nur, wenn er geprüft ist und die Klasse zur Summe passt; unter 200 kg muss er verankert sein.
Außerhalb des Tresors ersetzen viele Verträge nur wenige tausend Euro, manche weniger. Mehr Bargeld gehört auf die Bank oder in einen geprüften Tresor. Belegen musst du es im Schadenfall trotzdem, etwa mit dem Kontoauszug der Abhebung.
Liegen Wertsachen deutlich über 20 % der Summe, wird es eng. Dann gibt es Tarife mit höheren Grenzen oder eine eigene Kunst- und Schmuckversicherung, die auch das Herunterfallen, den Transport und den Wertzuwachs abdeckt.
Nach dem Einbruch in die Sparkasse in Gelsenkirchen-Buer Ende 2025 haftete die Bank je Fach nur mit einem kleinen Betrag. Viele Hausratverträge können das Schließfach mitversichern, oft bis 20.000 € oder mehr. Wir prüfen, ob es bei dir drin ist.
Nach einem Einbruch fragt der Versicherer: Was genau war da, und was war es wert? Wer dann nur sagen kann „eine goldene Kette, ein Erbstück“, bekommt wenig. So bist du vorbereitet:
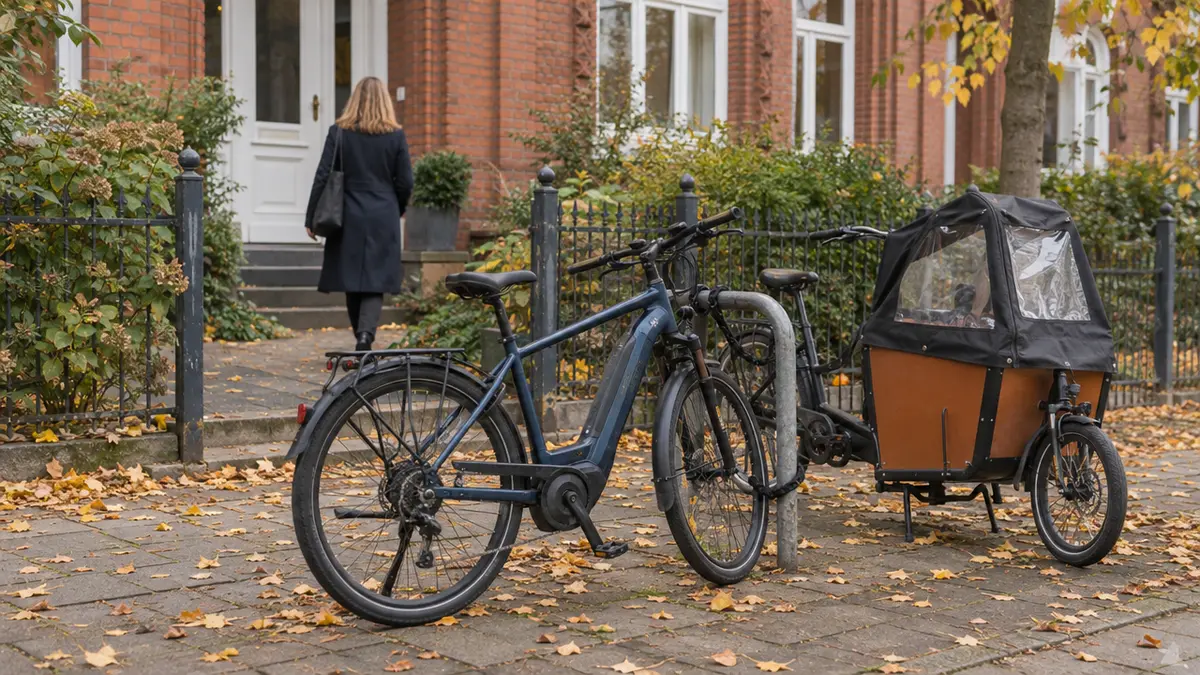
Aus der abgeschlossenen Wohnung oder dem eigenen Keller ist das Rad gegen Einbruch immer versichert. Vor der Tür, am Bahnhof oder an der Alster nur mit dem Fahrrad-Baustein.
Gute Tarife versichern Räder heute bis 10.000 € und mehr, rund um die Uhr. Ältere Verträge haben oft eine Nachtzeitklausel: Zwischen 22 und 6 Uhr ist das Rad nur versichert, wenn du es gerade benutzt. Und viele begrenzen die Summe auf ein, zwei Prozent der Versicherungssumme. Für ein E-Bike oder Lastenrad reicht das nicht.
Sturz, Vandalismus, Akku-Defekt: Das deckt die Hausrat nicht. Für sehr teure Räder lohnt dafür eine eigene Fahrradversicherung. Was besser passt, rechnen wir dir vor.
Nach einem großen Schaden kostet nicht nur das Sofa Geld. Ein guter Vertrag übernimmt auch das hier.
Ist die Wohnung nach Brand oder Wasserschaden unbewohnbar, zahlt die Versicherung das Hotel, in guten Tarifen bis zu 200 Tage.
Nach einem großen Schaden zu Hause bringt sie dich vorzeitig zurück. Die Mehrkosten der Reise übernimmt der Vertrag.
Ist der Schlüssel bei einem Einbruch weggekommen, tauscht sie die Schlösser der Wohnung, oft auch des Hauses.
Trocknen, Ausräumen, Notreparatur, Lagern der Möbel. Diese Kosten summieren sich schnell.
Was du für eine Weile woanders hast, ist weltweit mit: im Hotel, im Krankenhaus, bei Freunden. Meist bis zu drei Monate und bis zu einem Teil der Summe.
Wohnt dein Kind im Studium oder in der Ausbildung woanders, ohne eigenen Hausstand, ist sein Hausrat bei dir mitversichert.
Die meisten Schäden passieren nicht trotz, sondern wegen eines kleinen Fehlers. Ob die Versicherung dann zahlt, hängt davon ab, wie groß der Fehler war und was im Vertrag steht.
Ein Versehen, wie es jedem passiert. Die Versicherung zahlt voll.
Das Ladekabel war alt, das Netzteil brennt.
Was jedem einleuchten muss. Ohne Verzicht im Vertrag darf die Versicherung kürzen, je nach Schwere (§ 81 VVG).
Die Kerze brennt, du gehst einkaufen. Die Terrassentür ist gekippt, du fährst übers Wochenende weg.
Absicht. Dann zahlt keine Versicherung.
Gute Tarife verzichten darauf, bei grober Fahrlässigkeit zu kürzen. Dann zahlt die Versicherung auch für die vergessene Kerze voll. In älteren Verträgen fehlt das oft, das ist einer der häufigsten Gründe, einen Vertrag zu wechseln.
Wer geht, schließt ab und macht die Fenster zu. Gekippt gilt als offen.
Längere Abwesenheit, ein Baugerüst am Haus oder ein leerstehendes Haus musst du melden. Das erhöht die Gefahr.
Steht die Wohnung im Winter leer, Leitungen absperren und entleeren, damit nichts einfriert.
Bei uns, nicht beim Versicherer. Wir übernehmen den Schriftverkehr. Nach einem Einbruch zuerst die Polizei rufen.
Der Hausrat im Ferienhaus oder in der Zweitwohnung ist über deinen normalen Vertrag nicht versichert. Die Außenversicherung gilt nur für Sachen, die du vorübergehend mitnimmst, nicht für das, was dort dauerhaft steht. Es braucht einen eigenen Vertrag.
Weil ein Ferienhaus oft wochenlang leer steht, sind Wertsachen dort meist ausgeschlossen oder sehr niedrig begrenzt. Und wer es vermietet, muss das angeben.
 Hahnenklee · Goslar · Clausthal-Zellerfeld Ferienhaus im Harz Zum Ferienhaus-Check →
Sechs Punkte, die wir bei jeder Hausrat als Erstes prüfen.
Bis zur vollen Summe. Stiftung Warentest wertet Tarife ohne diesen Verzicht als mangelhaft.
Summe nach Wohnfläche oder nach Ermittlung, und der Versicherer rechnet im Schadenfall nicht nach.
Mehr als die üblichen 20 % der Summe, mit vernünftigen Grenzen auch außerhalb des Tresors.
Starkregen, Rückstau, Überschwemmung. In Hamburg für Erdgeschoss, Souterrain und Keller kaum verzichtbar.
Rund um die Uhr versichert, mit einer Summe, die zum Wert deines Rads passt.
Ersatz zum Neupreis, Hotel für viele Wochen, Überspannung ohne enge Grenze.
Nicht alles, was man zur Hausrat dazukaufen kann, lohnt sich. Das sagen wir dir vorher.
Bei Mietern ist das Fenster Sache des Vermieters. Ohne Glastisch, Vitrine oder großes Ceranfeld zahlst du meist für wenig.
Wer zu niedrig versichert, bekommt im Schadenfall nur anteilig Geld, auch beim kleinen Schaden. Der gesparte Beitrag ist das nicht wert.
Einer reicht, mit der Summe für den gemeinsamen Haushalt. Den zweiten lösen wir für dich auf.
Ältere Verträge kürzen oft bei grober Fahrlässigkeit und kennen keinen Elementarschutz. Wir schauen ehrlich, ob ein Wechsel lohnt, und raten auch ab, wenn er es nicht tut.
6 kurze Schritte, etwa zwei Minuten. Danach siehst du, worauf es bei dir ankommt, und schickst uns die Angaben direkt.
Die Hausrat versichert, was in der Wohnung steht, egal ob du mietest oder Eigentümer bist.
Die Postleitzahl bestimmt die Tarifzone, die Wohnfläche die Versicherungssumme. Keller und Dachboden zählen nicht mit.
Davon hängen Einbruch und Wasser von unten ab.
Mehrfachauswahl möglich.
Kaufpreis, mit E-Bikes und Lastenrad.
Auch ein alter Vertrag von den Eltern oder aus der vorigen Wohnung zählt.
So sieht es nach deinen Angaben aus. Das ist eine erste Einschätzung, das verbindliche Angebot rechnen wir mit dir.
Schick uns die Angaben. Wir vergleichen die Tarife, die zu deiner Wohnung passen, und melden uns persönlich. Hast du schon einen Vertrag, sagen wir dir ehrlich, ob sich ein Wechsel lohnt.
Drei Schritte, keine Verpflichtung.
Du erzählst, wie du wohnst und was dir wichtig ist. Telefonisch, per Video oder im Kontor.
Wir ermitteln die passende Summe, prüfen Wertsachen, Fahrrad und Elementar und vergleichen Tarife von über 100 Gesellschaften.
Du bekommst eine klare Empfehlung. Willst du wechseln, kündigen wir den alten Vertrag und übernehmen den Papierkram.
Sie ersetzt deinen Hausrat zum Neuwert, wenn er durch Feuer, Leitungswasser, Sturm und Hagel, Einbruch, Raub oder Vandalismus beschädigt oder gestohlen wird. Dazu zahlt sie Kosten wie Hotel, Aufräumen und neue Schlösser. Mit Bausteinen kommen Starkregen, Fahrraddiebstahl unterwegs und Glasbruch dazu.
So hoch, dass du alles neu kaufen könntest. Viele Versicherer bieten eine Pauschale von 650 € je Quadratmeter Wohnfläche mit Unterversicherungsverzicht. Für gut eingerichtete Wohnungen, Kunst oder teure Räder reicht das oft nicht. Unser Rechner und der Ermittlungsbogen helfen beim Schätzen.
Der Versicherer verzichtet darauf, im Schadenfall nachzurechnen, ob deine Summe zu niedrig war. Ohne diesen Verzicht zahlt er bei einer zu niedrigen Summe nur anteilig, auch bei kleinen Schäden (§ 75 VVG). Den Verzicht gibt es meist, wenn die Summe nach Wohnfläche oder nach Wertermittlung festgelegt ist.
Nur mit dem Baustein für Elementarschäden. Er zahlt bei Überschwemmung nach Starkregen, bei Rückstau aus dem Kanal und weiteren Naturgefahren. Leitungswasser ist etwas anderes und deckt das nicht ab.
Das steht in jedem Vertrag anders. Außerhalb eines Tresors sind es oft nur 1.000 bis 2.500 €, in einem geprüften Tresor deutlich mehr. Belegen musst du den Betrag im Schadenfall, etwa mit dem Kontoauszug.
Ja, aber meist mit einer eigenen, niedrigeren Grenze, oft 20.000 bis 30.000 €. Im anerkannten Tresor gilt die volle Grenze für Wertsachen, häufig 20 % der Versicherungssumme oder mehr.
In der Wohnung und im abgeschlossenen Keller gegen Einbruch immer. Wird es vor der Tür oder unterwegs gestohlen, zahlt nur der Fahrrad-Baustein. Achte auf eine ausreichende Summe und darauf, dass es keine Nachtzeitklausel gibt.
Ohne besondere Vereinbarung darf der Versicherer die Leistung kürzen, je nach Schwere des Verschuldens (§ 81 VVG), etwa bei einer brennenden Kerze in der leeren Wohnung oder einem gekippten Fenster. Gute Tarife verzichten auf diese Kürzung bis zur vollen Versicherungssumme.
Ja, solange sie noch keinen eigenen Hausstand haben. Ihre Sachen in der Studentenwohnung oder im Wohnheim sind dann über die Außenversicherung deiner Hausrat mitversichert. Wie hoch, steht im Vertrag.
Sofort die Polizei rufen, nichts aufräumen und uns den Schaden melden. Gib der Polizei und uns so schnell wie möglich eine Liste der gestohlenen Sachen, die Stehlgutliste. Fotos, Belege und der Ermittlungsbogen helfen dabei.
Der Vertrag zieht mit. Während des Umzugs sind beide Wohnungen versichert. Melde den Umzug rechtzeitig mit der neuen Wohnfläche, damit die Summe passt. Ändert sich die Tarifzone, ändert sich auch der Beitrag.
Ruf an, schreib eine Nachricht oder buch dir direkt einen Termin – wir melden uns immer persönlich zurück.
Willhoop 5, 1. OG · 22453 Hamburg · +49 40 3786720